当前位置:J9集团(china)官网 > 装修建材知识 >
欢迎访问郑州市J9集团(china)官网建材有限公司,我们主营各种钢质防火门、木质防火门,隔热防火门,免漆防火门,防火窗,防火卷帘门,防盗门,变压器门,伸缩门,防火门配件等产品
咨询服务热线
13303831626

咨询服务热线
13303831626
咨询服务热线
13303831626

2026年上半年长洲船闸建材过闸货运量10766。66万吨,同比上涨11。00%。走势呈“先扬后抑”:一季度受春节备货及复工带动强势冲高,4月达峰值;二季度受旱季汛期影响需求走弱,货运量回落。碎石、机制砂波动猛烈,水泥相对平稳,石灰石逆势上涨。水运量取价钱慎密相关,外运低位市价格承压,高位时小幅探涨。目前广西水泥错峰停窑,供给收紧或供给底部支持,但价钱变更仍取决于市场需求恢复环境。2026年上半年长洲船闸过闸货运量达10766。66万吨,同比增加11。00%。月度分化特征显著:1月受春节前备货需求带动,广西砂石集中下行保供珠三角冬储市场,过闸货量大幅冲高至1917。32万吨,同比大涨69。34%,过闸船舶数量同步提拔57。30%;2月春节假期通航取施工节拍放缓,货运量同比小幅上涨8。07%;3月、4月两广基建集中复工,建材外运送来上半年旺季,3月货运量同比增6。58%,4月增幅扩大至37。34%,为上半年货量峰值。5月旱季到临上逛建材出产受限,建材采购走弱,货运量同比下滑17。56%;6月受汛期影响,外加多雨气候建材需求,货运量有所下滑,综上,一季度长洲枢纽通航效率同比提拔、货运表示偏强;二季度受开工节拍和旱季汛期等要素扰动,货运同比变弱。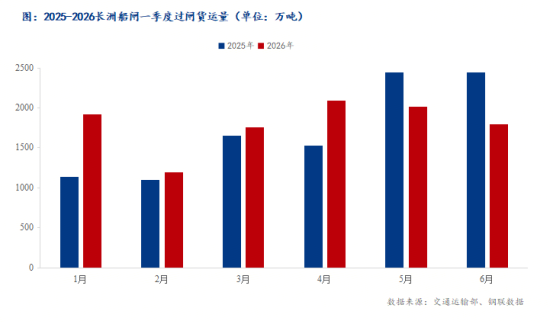 2026年上半年下行过闸货运量合计8097。06万吨,同比提拔11。22%,依托砂石、水泥对珠三角市场的不变供给,即便二季度需求走弱,上半年外运总量仍实现稳健增加。从全体走势看,下行货运量呈“先升后降”款式:一季度受春节错期、基数偏低及节后集中复工等要素叠加,出货量强势冲高;进入二季度,跟着旱季到临和汛期到来,施工节拍放缓,下逛采购走弱,下行货运量逐月回落,同比由增转降。虽然月度间波动猛烈,但广西凭仗砂石建材对珠三角市场的深度绑定,上半年总量仍实现11。22%的稳健增加。
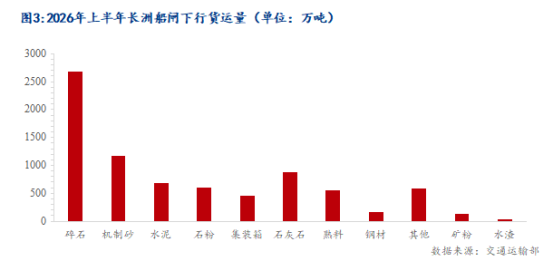
 2026年上半年下行货色以骨料和原材料为从,此中碎石占比34%、机制砂占比15%、水泥占比16%,三类合计占比达65%。分品类看,碎石和机制砂受施工节拍影响波动最为猛烈,上半年全体呈现一季度冲高、二季度回落的走势,春节前后出货量差距近乎翻倍。水泥运转相对平稳,淡旺季差值小于砂石,出货量维持中高位运转。值得关心的是,石灰石成为独一逆势上涨的品类,正在整个建材市场于5-6月遍及走弱的布景下,运量持续攀升,反映出珠三角地域对石灰石的刚性需求仍正在扩张。总体而言,建材高需求期集中正在上半年3-4月,跟着旱季到来,全体需求从5月起头较着降温。
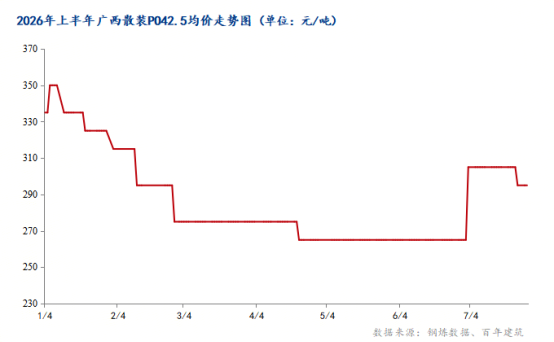 当长洲闸下行货运量处于低位运转时,广西当地水泥外销通道收窄,大量资本畅留区内,企业库存持续攀升。此时即便出产成本端存正在压力,厂家也缺乏推涨底气,大都采纳稳价以至小幅让利策略,以维持根基出货节拍,实为被动期待需求恢复的信号。货运量冲至高点时,广东采购需求集中,水泥报价随之小幅探涨,市场决心短期修复;而当货运量逐月回落,叠加旱季和汛期预期,跌价阻力较着增大。即便后续有集中停窑等挺价办法,若外运已先行走弱或航道封航扰动,外销通道受阻,区内库存不降反升,则跌价落地结果往往不及预期,以至呈现局部暗降。
 砂石出厂价钱同样对长洲闸出货量高度。外运低位时,砂石外销停畅,价钱低位持稳;货运量攀升至高峰,珠三角采购需求兴旺,拉动贵港、藤县等从产区砂石价钱小幅上涨;一旦货运量持续下滑,下逛采购节拍放缓,出厂价上行乏力,部门矿山为保住出货量,不得不放大议价空间,现实成交价趋于松动。航道姑且中缀等突发环境会进一步加剧外销压力,使价钱承压更较着。分析来看,2026年上半年长洲船闸建材过闸货运量全体呈现“先扬后抑、总量稳健增加”的特征。正在总量冲破亿吨、实则现含着供给偏强、价钱偏弱的矛盾。目前广西水泥企业7月15天集中错峰停窑,供给的短期收紧或为熟料水泥价钱供给底部支持,但现实价钱变更还需连系市场需求恢复环境。


 返回列表